今回は、国税庁の「取引相場のない株式の評価に関する有識者会議」で検討されている、非上場株式の評価方法の見直しについて取り上げます。
非上場株式、いわゆる自社株の評価額は、相続税や贈与税の負担、後継者への株式移転などに直接影響します。
今回の議論は、単なる計算式の修正にとどまらず、現行の評価体系を抜本的に見直す可能性があるため、中小企業の経営者にとって非常に重要なテーマです。
なお、現時点ではまだ検討段階であり、以下の内容がそのまま決定したわけではありません。
今後の税制改正プロセスや、財産評価基本通達の改正動向を確認していく必要があります。
現在の評価方法
現在、同族株主等が取得する非上場株式は、会社の総資産価額、従業員数、取引金額などに基づいて、大会社・中会社・小会社に区分し、会社規模に応じた方法で評価します。
大会社は、原則として「類似業種比準方式」で評価します。
小会社は、「純資産価額方式」を用い、一定の場合には併用方式が適用されます。
中会社は、両方式を組み合わせた併用方式で評価します。
また、同族株主等以外の少数株主には、「配当還元方式」が適用されます。
類似業種比準方式は、上場会社の株価を基礎に、評価対象会社の配当、利益、簿価純資産を比較する方法です。
一方、純資産価額方式は、会社の資産と負債を原則として相続税評価額に置き換え、正味財産を基礎に評価する方法です。
参考:アタックス税理士法人「非上場株式の相続税評価はこう決まる」
なぜ見直しが検討されているのか
国税庁は、会社規模によって異なる評価方式が用いられるため、規模区分の違いによって評価額に大きな差が生じることや、現行制度では企業の実態を適切に反映できていない可能性があることを課題として挙げています。
また、会社規模の調整や、オペレーティングリースの利用、一時的な役員報酬・役員退職金による利益調整、グループ会社への資産移転、株主構成の変更による配当還元方式の利用など、評価額を意図的に圧縮する手法への対応も課題とされています。
こうした課題を個別の例外規定で処理するのではなく、評価ルールそのものを見直すことで、課税の公平性を確保しようというのが、今回の議論の背景です。
見直し案の主な内容
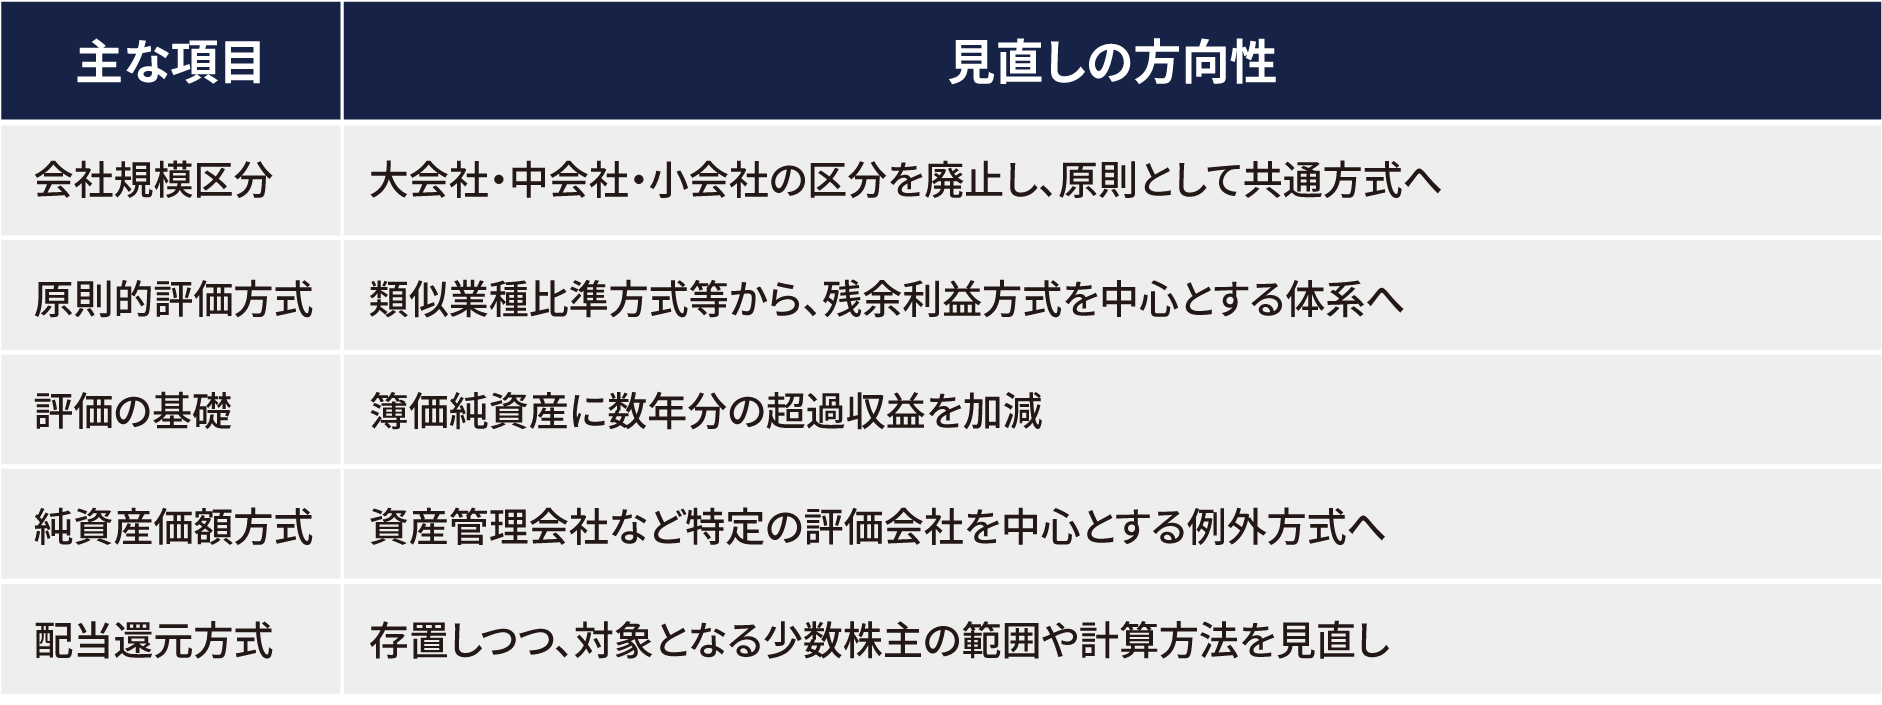
有識者会議で示された見直し案の柱は、会社規模別の評価体系を廃止し、一般の事業会社について原則的な評価方式を一本化することです。
その中心として検討されているのが、「残余利益方式」と呼ばれるインカムアプローチです。
簡単にいうと、会社の簿価純資産を出発点として、通常期待される利益を上回る、または下回る収益を数年分加減し、株式価値を算定する考え方です。
高い収益力を継続している会社は、簿価純資産を上回る評価となる一方、赤字または低収益の会社は、簿価純資産を下回る評価となる可能性があります。
現在の案では、過去の実績から将来利益を推計し、残余利益の算定期間を5年、還元率を8%とした場合などが検討されています。
ただし、こうした数値も含め、まだ確定したものではありません。
また、算定の統一性を確保するため、法人税申告書に基づく簿価純資産や利益を用いる案も示されています。
そのうえで、一時的・非経常的な損益を除外し、企業の「正常利益」に修正することが検討されています。
中小企業への影響
新しい評価方式になったからといって、すべての会社の株価が一律に上がるわけではありません。
高収益で内部留保が厚い会社や、現行の類似業種比準方式では評価額が相対的に低く算定されている会社では、評価額が上昇する可能性があります。
一方、赤字や低収益の会社では、評価額が下がる可能性もあります。
有識者会議では、一定の前提に基づく試算として、大会社の約7割、全体でも4割を超える企業で現行方式より評価額が上昇するとの結果が示されました。
一方、日本商工会議所からは、個々の企業によっては評価額が2倍から5倍になるとの試算や、事業承継や成長投資への影響を懸念する意見が示されています。
さらに、持株会社や複数の子会社を持つ企業グループについては、親会社単体ではなく、グループ全体の収益や資産を反映する方向で検討されています。
そのため、組織再編やM&Aを活用している企業では、これまでの株価対策が今後も同じ効果を持つとは限りません。
今後の動向
今後は、残余利益の算定期間や還元率、法人税申告書の数値に加える調整項目、純資産価額方式を適用する会社の範囲、少数株主に対する配当還元方式の対象範囲などが具体的に検討される見込みです。
特に、役員報酬や役員退職金、オペレーティングリース、子会社株式、従業員持株会、多額の含み損を抱える資産などを、評価計算上どのように取り扱うかが重要な論点になります。
見直しの内容は、今後の税制改正プロセスを通じて決定される見込みです。
したがって、報道だけを根拠に
「類似業種比準方式の廃止が決まった」
「自社株の評価額は必ず上がる」
と判断するのは早計です。
正式な制度の内容や適用時期、経過措置が明らかになるまで、継続して情報を確認していく必要があります。
経営者が注意すべき点
現行方式と見直し案の両方で試算する
まずは、自社株の現在の評価額を把握することが重要です。
そのうえで、簿価純資産や過去数年の利益、非経常的な損益などを整理し、見直し案に基づく概算も試算しておくと、影響の方向性を把握しやすくなります。
駆け込み対策を行わない
制度が確定していない段階で、贈与や組織再編、持株会社化、役員退職金の支給などを急ぐことには慎重な判断が必要です。
取引の合理性や事業上の目的が乏しい対策は、現行制度の下でも否認されるリスクがあります。
資本政策と事業承継計画を一体で見直す
株価を下げることだけを考えるのではなく、後継者や株主構成、議決権、納税資金、事業承継税制の適用可能性などを一体的に検討することが重要です。
従業員持株会や種類株式を利用している会社は、配当還元方式の見直しによる影響についても確認しておきましょう。
まとめ
今回の見直しは、非上場株式の評価を、会社規模や上場会社との比較を軸とする仕組みから、自社の簿価純資産と収益力を中心とする仕組みへと転換させる可能性があります。
評価の適正化や租税回避への対応が目的とされる一方、収益力の高い中小企業では、自社株の評価額や相続税・贈与税の負担が増える可能性があります。
経営者にとっては、制度の確定を待つだけでなく、現時点での自社株評価や株主構成、過去の利益推移、事業承継計画を早めに確認しておくことが大切です。
ただし、具体的な計算方法や適用開始時期、経過措置はまだ確定していません。
新聞報道や一部の試算だけで判断せず、国税庁の公表資料や今後の税制改正大綱、通達の改正動向を確認しながら、専門家とともに複数の選択肢を検討していくことをおすすめします。
アタックス税理士法人は「社長の最良の相談相手」として、税務顧問をはじめ、事業承継・財産承継・自社株対策など、企業経営に関する幅広いご相談を承っております。
こちらからお気軽にお問い合わせください。
筆者紹介
- アタックス税理士法人 代表社員 税理士 長沢 健史
- 主に中小・中堅企業に対する税務顧問、税務コンサルティング業務に従事。税理士として、顧問先の経営課題の解決に日々奮闘している。組織再編等の手法を利用したタックスプランニング、自社株に関する資本政策の策定にも強みを持つ。お客様あっての税理士であることを信条に、常にお客様が相談しやすい関係づくりを心掛けている。